Kutai Timur — Kemudahan mengakses pembiayaan belum selalu diikuti pemahaman yang memadai. Di tengah semakin terbukanya layanan keuangan digital, pelaku usaha mikro, kecil, dan menengah (UMKM) di Kabupaten Kutai Timur (Kutim) justru perlu semakin cermat mengenali legalitas lembaga pembiayaan, memahami ketentuan pinjaman, serta menghitung kemampuan membayar.
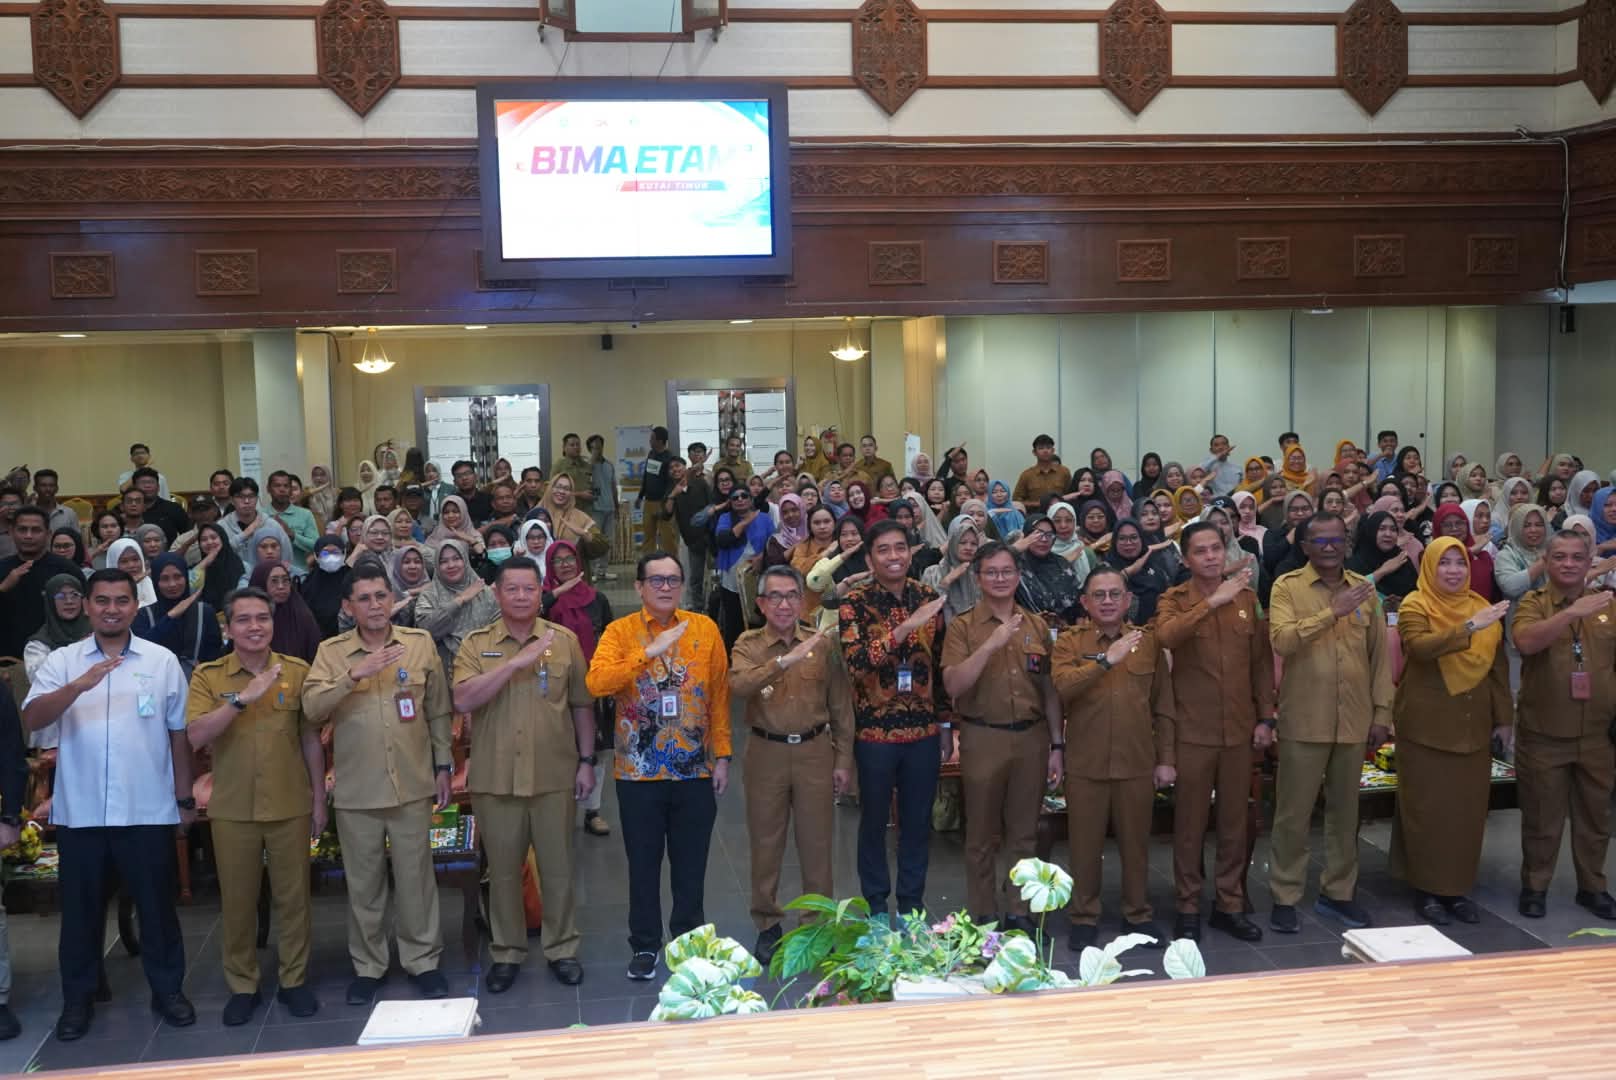
Pesan tersebut mengemuka dalam kegiatan Business Matching Pembiayaan dan Edukasi Literasi Keuangan UMKM di Ruang Meranti, Kantor Sekretariat Kabupaten Kutim, Senin (31/8/2026).
Kegiatan yang dibuka Bupati Kutim, Ardiansyah Sulaiman, itu mempertemukan pelaku UMKM dengan lembaga keuangan resmi. Pemerintah Kabupaten Kutim menggandeng Otoritas Jasa Keuangan (OJK), Bank Indonesia, Tim Percepatan Akses Keuangan Daerah (TPAKD), perbankan pemerintah, Pegadaian, serta BPJS. Hadir pula Asisten Sesdakab Bidang Perekonomian dan Pembangunan Noviari Noor, Asisten Sesdakab Bidang Administrasi Umum Idham Cholid, serta sejumlah kepala perangkat daerah.
Asisten Direktur Kantor Perwakilan Bank Indonesia Provinsi Kalimantan Timur (Kaltim), Abraham Wahyu Nugroho, mengungkapkan adanya kesenjangan antara literasi dan inklusi keuangan masyarakat. Tingkat literasi berada di kisaran 70 persen, sementara inklusi keuangan telah mencapai sekitar 93 persen.
Kondisi itu menunjukkan penggunaan layanan keuangan berkembang lebih cepat dibandingkan pemahaman masyarakat terhadap produk yang digunakan.
“Masih ada gap sekitar 20 persen. Banyak masyarakat sudah menggunakan layanan keuangan, bahkan melakukan pinjaman, tetapi belum tentu memahami risikonya,” jelas Abraham.
Menurutnya, kondisi tersebut perlu menjadi perhatian karena perkembangan teknologi membuat akses pembiayaan semakin terbuka. Pelaku usaha yang membutuhkan tambahan modal dapat dengan mudah menemukan berbagai penawaran, termasuk yang menawarkan proses cepat dan persyaratan ringan.
Namun, kemudahan tersebut tetap perlu disikapi dengan kehati-hatian.
“Jangan hanya karena prosesnya cepat dan syaratnya mudah, kemudian langsung mengambil pinjaman. Pelaku usaha harus memahami dulu lembaganya legal atau tidak, bagaimana ketentuannya dan apakah kemampuan usaha bisa memenuhi kewajiban pembayarannya,” ujarnya.
Asisten Sesdakab Bidang Perekonomian dan Pembangunan Setkab Kutim, Noviari Noor, menilai pemahaman tersebut penting bagi pelaku UMKM sebelum menentukan sumber pembiayaan. Kebutuhan modal, kata dia, tetap harus disesuaikan dengan kemampuan usaha.
“Jangan sampai karena ingin cepat mendapatkan modal, kita tidak melihat lagi sumber pembiayaannya. Ini yang perlu dipahami oleh pelaku UMKM. Kita harus memilih lembaga yang resmi dan pembiayaan yang sesuai dengan kemampuan,” tutur Noviari.
Sementara itu, Kepala Divisi Layanan Strategis dan Koordinasi Regional OJK, Ali Ridwan, mengatakan kegiatan tersebut menjadi ruang untuk mempertemukan UMKM dengan lembaga keuangan resmi. Ia berharap pelaku usaha tidak mudah tergiur tawaran pembiayaan yang cepat tetapi tidak jelas.
“Harapan kami, pelaku UMKM bisa lebih paham dan tidak mudah tergiur tawaran pinjaman yang cepat tetapi tidak jelas. Kalau butuh modal, mereka tahu ke mana harus mencari informasi dan bisa memilih lembaga keuangan yang resmi,” kata Ridwan.
Bagi pelaku UMKM, pemahaman tersebut menjadi bagian penting sebelum mengambil keputusan pembiayaan. Nurhayati, pengusaha warung makan yang mengikuti kegiatan, mengaku sebelumnya cukup sering menemukan tawaran pinjaman dengan proses cepat.
“Kadang kalau butuh modal memang tergoda karena prosesnya cepat. Tapi setelah ikut kegiatan ini, kami jadi lebih paham bahwa harus dicek dulu lembaganya dan jangan asal ambil pinjaman,” tuturnya.
Hal serupa disampaikan Santi Kristiani, pelaku usaha laundry. Ia menilai kemampuan mengembalikan pinjaman perlu dihitung sebelum pembiayaan diambil.
“Sekarang kami jadi tahu, sebelum pinjam harus dihitung dulu. Jangan sampai uang pinjaman masuk, tapi akhirnya usaha malah terbebani karena cicilannya terlalu berat,” katanya.
Melalui edukasi dan business matching tersebut, pelaku UMKM Kutim diharapkan tidak hanya memiliki akses terhadap sumber pembiayaan, tetapi juga mampu menentukan pilihan secara aman dan sesuai kebutuhan usaha.
Dengan literasi yang lebih baik, kemudahan akses keuangan dapat dimanfaatkan sebagai dukungan pengembangan usaha tanpa mengabaikan risiko dan kemampuan memenuhi kewajiban. (TS/ADV)